新闻资讯
News Center

23
2025
-
08
环保政策下的薄膜行业发展
作者:
中膜集团
一、引言
在全球环境危机日益严峻的背景下,绿色低碳发展已成为各国政府、企业和公众的广泛共识。随着气候变化、生物多样性退化、塑料污染等问题日益突显,全球性环保政策正以越来越严苛的方式影响各行各业。在此趋势下,薄膜行业作为高能耗、高污染特征的代表性产业之一,正面临前所未有的挑战与转型压力。
薄膜材料广泛应用于食品包装、农业、医疗、电子、建筑等领域,种类涵盖聚乙烯(PE)、聚丙烯(PP)、聚酯(PET)、聚氯乙烯(PVC)及其功能性多层复合材料。传统薄膜以其低成本、高强度、优异的阻隔性能获得广泛应用,但随之而来的白色污染问题、资源浪费和碳排放压力,使得薄膜行业成为环保政策重点治理的对象。
本文将从全球与中国的环保政策出发,深入分析环保政策对薄膜行业发展的影响,剖析企业在转型过程中面临的挑战与机遇,并探讨可持续发展背景下薄膜行业的未来趋势与应对路径。
二、全球与中国环保政策概览
2.1 全球主要环保政策与行动计划
世界主要经济体纷纷出台环保法规,推动包装材料绿色转型:
- 欧盟《绿色新政》(Green Deal):要求到2030年所有塑料包装必须可回收或可重复使用;同时,禁用一次性塑料制品,设立碳边境调节机制;
- 美国《破坏性塑料污染解决法案》(Break Free From Plastic Pollution Act):设定生产者责任制度(EPR),推动全面回收再利用;
- 日本《塑料资源循环促进法》:自2022年施行,推动塑料制品设计、生产、使用、回收全流程循环体系;
- 加拿大禁塑令:2023年起禁止制造和进口六类一次性塑料制品,推动可降解包装替代。
这些政策的共性在于:提高环保门槛、推动可回收与可降解材料使用、建立生产者责任制度,从源头减少塑料污染。
2.2 中国环保政策进程与重点方向
中国环保政策体系已逐步从“末端治理”转向“全生命周期管理”,在薄膜行业影响尤为显著:
- “十四五”塑料污染治理行动方案(2021年):明确提出加强农膜、快递包装、食品包装等重点领域薄膜管控;
- 《限制商品过度包装要求》国家标准(GB 23350):约束层数、体积比、空隙率等指标,严控资源浪费;
- 《塑料污染治理专项行动方案》:推动替代材料创新、强化回收利用、完善再生塑料标准;
- 碳达峰、碳中和政策体系:鼓励企业通过绿色制造、节能降碳、循环经济等方式降低碳足迹。
这些政策正在推动薄膜企业从材料选择、产品设计、制造工艺、回收处理等环节实现绿色升级。
三、环保政策对薄膜行业的直接影响
3.1 材料使用受到限制
环保政策限制或禁止部分传统非降解材料使用,尤其在一次性薄膜领域,如购物袋、快递包装、农用地膜等。例如:
- PE薄膜:在部分城市被禁止用于超市、商场的包装用途;
- PVC膜:因含氯和增塑剂,对环境和人体健康构成潜在危害,在多国禁用;
- 复合膜:难以回收,成为环境污染隐患,政策鼓励转向单一可回收材质。
3.2 企业合规成本显著提升
环保政策实施使得企业必须进行材料替换、生产工艺调整、设备改造、环保设施投入:
- 原材料价格普遍高于传统塑料10%-50%;
- 改造环保生产线投入动辄上千万;
- 达标排放需配套废气处理、废水循环系统;
- 产品需通过国内外环保认证,如ROHS、REACH、OK Compost等。
这些成本转化为企业运营负担,尤其对中小型薄膜企业构成较大压力。
3.3 市场竞争格局重塑
随着环保门槛提升,不具备绿色转型能力的企业被市场淘汰。同时,一批掌握环保材料、绿色工艺的企业迅速崛起,抢占高端市场。大型终端客户如阿里巴巴、京东、宝洁、联合利华等已将环保作为供应商准入的重要标准,对薄膜企业的可持续性提出更高要求。
3.4 推动循环经济与再生资源利用
环保政策强调塑料薄膜回收与资源化利用,鼓励:
- 闭环循环系统建设;
- 再生料在薄膜中的应用比例提升;
- 标准化标签、易撕设计、单一材料设计以提升回收率;
- “以旧换新”、“押金制”等回收激励机制。
四、应对挑战:薄膜企业的绿色转型路径
4.1 材料创新:迈向可降解与生物基材料
环保政策倒逼材料体系革新,以下材料正在加速商用:
材料类型 | 主要特性 | 应用场景 |
PLA(聚乳酸) | 生物基、可降解、透明性好 | 食品包装、托盘 |
PBAT/PBS | 柔韧性好、生物降解快 | 垃圾袋、快递袋 |
生物基PE/PET | 部分替代石化塑料、低碳 | 瓶类、标签膜 |
PVOH、水溶膜 | 水溶性、可生物降解 | 农用膜、水处理膜 |
这些新材料虽然成本高于传统塑料,但在环保压力与消费者支持下,市场接受度正逐步提升。
4.2 工艺升级:绿色制造体系构建
企业需通过以下方式实现生产过程绿色化:
- 节能减排技术:如薄膜共挤代替多道涂布,提升原料利用率;
- 无溶剂复合、水性涂布:取代含VOC工艺,降低污染排放;
- 在线检测系统与自动化设备:提高良品率、节省资源;
- 热能回收系统:将排风热量回收再利用,降低能耗。
4.3 建立绿色认证与碳管理体系
为提高市场认可与政策适应能力,企业需:
- 获取ISO 14001、BRC、FSC、碳足迹标签等环境管理认证;
- 实施碳排放量化,建立产品生命周期碳核算系统(LCA);
- 参与国内外绿色产品标准制定与试点示范。
4.4 回收利用:推动产品全生命周期管理
从设计端入手,实现回收友好:
- 单一材料设计:如全PE、全PP结构,易于机械回收;
- 可去除标签:提升后端回收清洗效率;
- 产品溯源系统:通过二维码、芯片等手段追踪薄膜生命周期;
- 利用再生料:推动闭环再生产,减少原生树脂消耗。
五、环保型薄膜市场发展趋势
5.1 高增长赛道:可降解包装膜
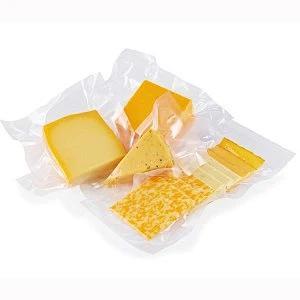
根据相关机构预测,全球可降解塑料薄膜市场规模将在2025年达到150亿美元,年均增长率超过15%。食品包装、外卖、快递、超市购物袋是主要应用场景,政策推动与消费者环保意识是主要驱动力。
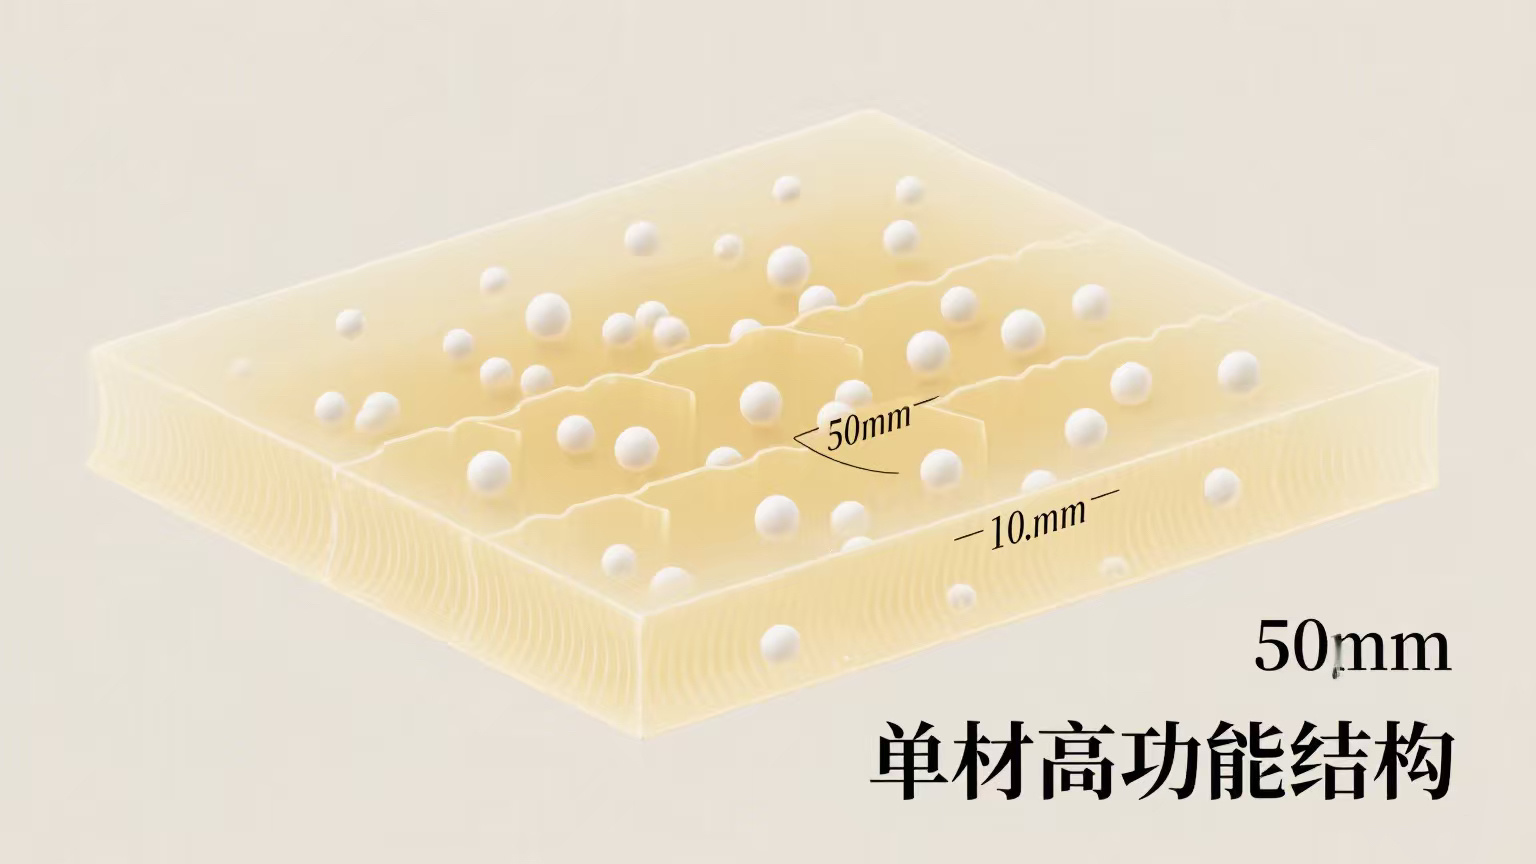
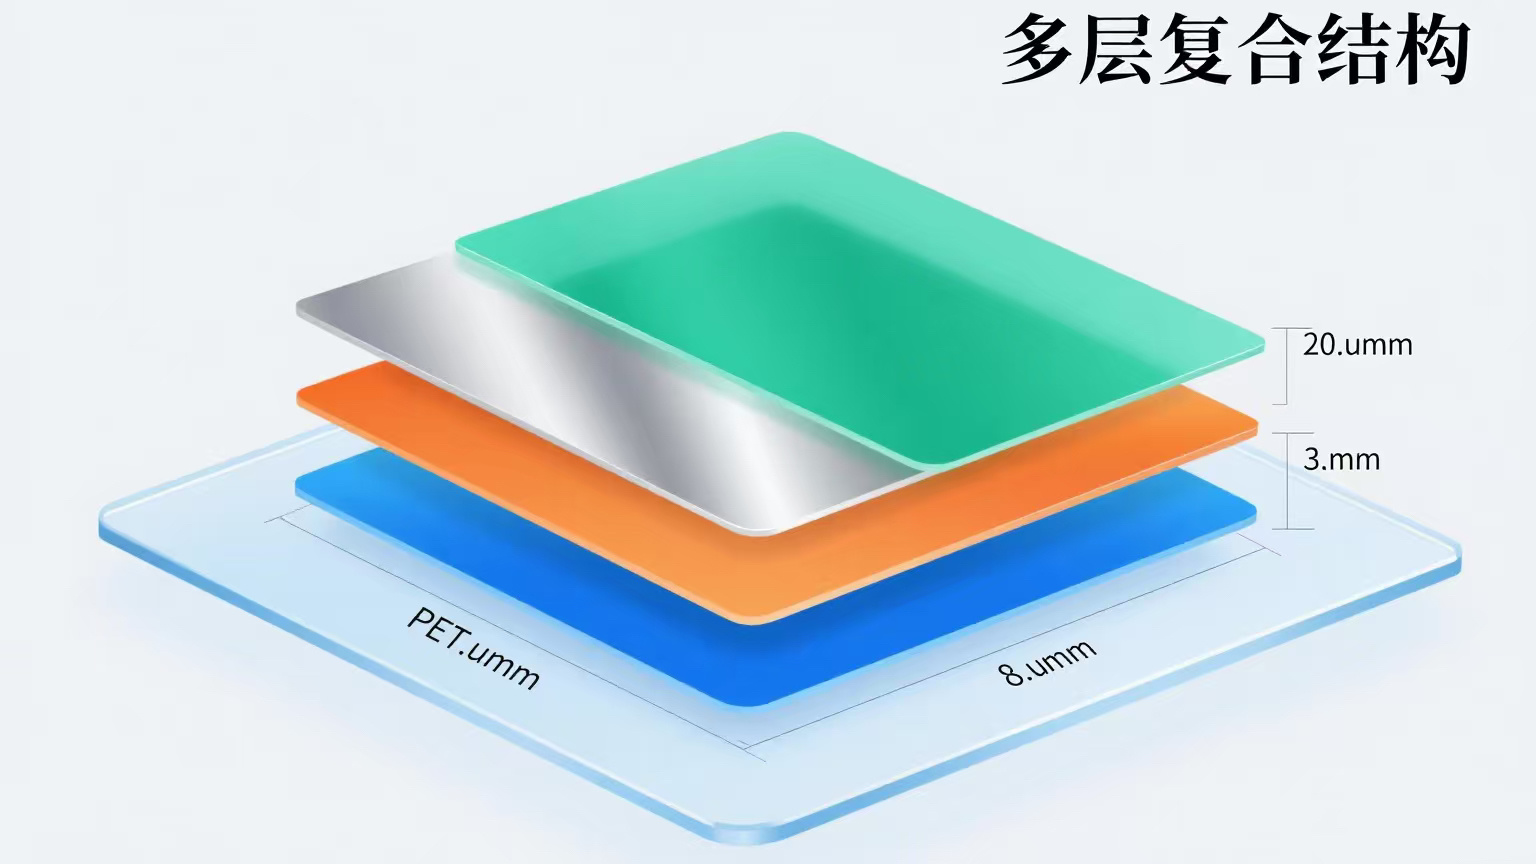
5.2 结构重塑:从“多层复合”向“单材高功能”转变
未来,薄膜结构设计将以“功能不减、回收友好”为目标:
- 采用EVOH、SiOx、AlOx等高阻隔涂层代替铝箔;
- 开发热封性、阻氧、抗紫外等功能于一体的单一材质膜;
- 使用可剥离中间层,使复合膜在回收过程中易于分离。
5.3 区域市场分化加剧
- 欧美日市场:法规严格,对绿色薄膜要求高,适合高端环保材料与认证完备企业;
- 亚非拉市场:环保政策相对宽松,价格敏感度高,但潜在市场空间大;
- 中国市场:正处于转型期,政策驱动叠加消费升级,双轮驱动环保型薄膜崛起。
5.4 数字化与智能制造融合加快
借助工业互联网与AI,大量薄膜生产企业实现:
- 数字化原料追踪与碳排放监控;
- 智能配方设计与过程控制;
- 基于大数据的质量预测与能耗优化;
- 数字化产品标签助力消费者识别绿色产品。
六、典型企业绿色转型案例分析
案例一:德国BASF推出ecovio®系列可降解薄膜
BASF以PLA+PBAT共混技术为基础,开发了生态可降解薄膜“ecovio®”,广泛用于:
- 食品包装薄膜;
- 生物垃圾袋;
- 农用地膜(在土壤中180天内完全降解)。
其产品通过EN13432认证,配套LCA数据可提供碳足迹说明,已进入多个国家环保包装市场。
案例二:日本三井化学开发高阻隔可回收薄膜
为应对“资源循环法”,三井化学推出多种单一材质结构,如:
- 透明高阻隔PE膜:用于冷冻食品、调理品包装;
- 可回收PP阻氧膜:用于日用化妆品软包装。
其产品满足包装功能需求,同时可进入既有回收体系,获得市场高度认可。
七、面临的难题与政策建议
7.1 原材料价格波动大,市场接受度有限
可降解与环保材料供应受限,价格高企。建议国家加大对绿色原材料产业链支持,扩大产能以降低成本。
7.2 缺乏统一回收与处理体系
薄膜类产品体积大、价值低、分散性强,回收意愿与回收系统建设不足。应建立专属回收补贴机制、提升消费者环保行为激励。
7.3 标准体系尚不完善
当前各类环保材料与产品标准缺失或不统一,影响市场信任。应加快制定环保型薄膜的国家标准、检测方法及标签认证体系。
7.4 技术研发投入不足
环保薄膜涉及材料、设备、工艺多学科交叉,需长期技术积累。建议政府通过科技专项、产业基金、产学研联合等方式,支持企业研发创新。
八、结语:迈向可持续的未来
环保政策的深化实施为薄膜行业带来深刻变革,尽管面临原材料成本上升、工艺升级困难、市场适应期长等问题,但环保型薄膜也孕育出巨大的市场红利与发展机遇。
企业唯有积极应对,从材料、工艺、回收、管理等全链条进行绿色转型,才能在全球绿色浪潮中立于不败之地。未来的薄膜产业,将不再只是“包装”的代名词,而是绿色、智能、可持续的现代制造代表。
环保,行业,政策,建议
上一条
下一条
上一条
下一条
最新动态
2026-07-17
夏季高温收卷难题:膜卷内芯发热、粘层、胶迁移、端面打滑
本文结合夏季生产实操经验,拆解四大收卷故障的核心成因,配套可直接落地的工艺、设备、仓储优化方案,帮膜厂快速解决高温收卷痛点,降低生产损耗。
2026-07-11
为什么大多数保护膜的卷芯都是塑料芯?行业选型底层逻辑全解析
本文从生产实操、品质管控、成本长期收益、场景适配四大维度,拆解保护膜优先选用塑料卷芯的核心原因,同时对比纸芯短板、区分主流塑料芯材质、梳理选型避坑要点。
2026-07-10
常见薄膜的卷芯有哪些?不同膜材卷芯选型全指南
本文分类梳理行业主流薄膜卷芯种类,拆解各类卷芯优缺点、适用膜材、选型避坑要点,覆盖包装、新能源、户外、电子全品类膜材,方便膜厂采购、车间工艺人员快速对照选用。
2026-07-04
半固态电池带动复合隔膜需求,耐高温隔膜技术解析
本文结合当前量产技术路线、核心性能指标、主流复合隔膜方案、选型要点,完整拆解半固态电池专用耐高温复合隔膜技术逻辑,为膜材企业、电池采购、工艺工程师提供行业干货参考。